RIGI vs. régimen general: la brecha fiscal que decide la bancabilidad en hidrocarburos
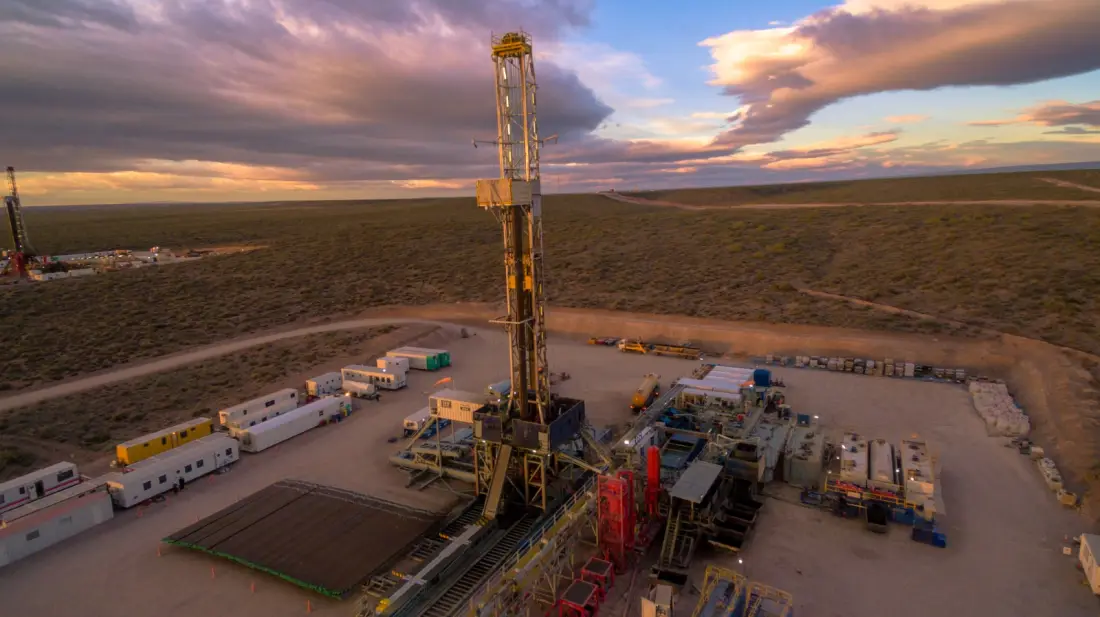
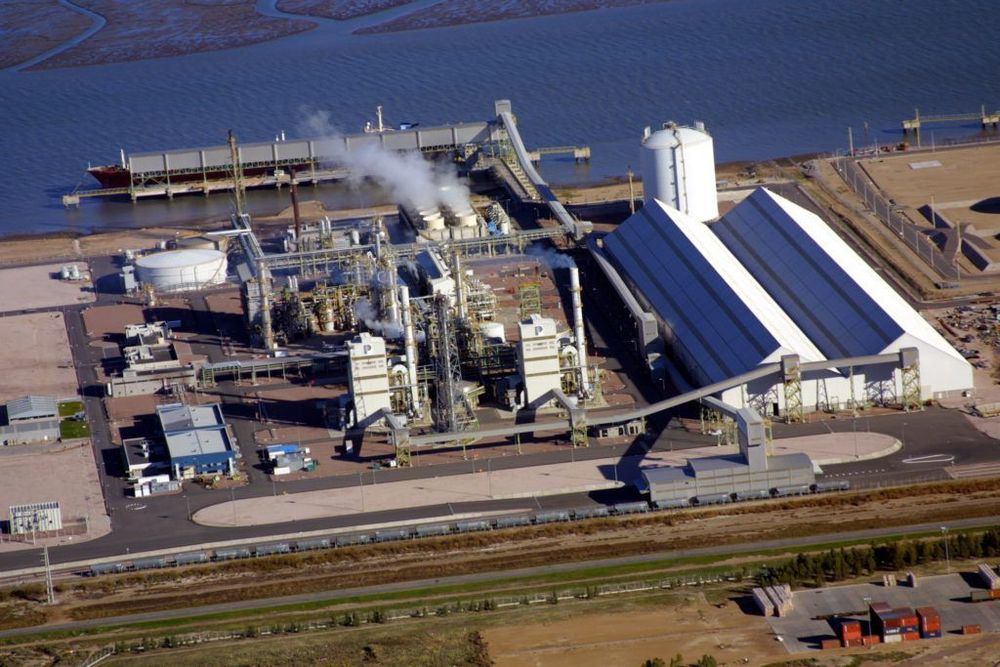
Diez puntos porcentuales de diferencia en Ganancias. Retenciones cero desde el año 3. Treinta años de estabilidad fiscal. Eso es lo que separa el Régimen de Incentivos para Grandes Inversiones (RIGI) del régimen tributario ordinario para un proyecto de petróleo y gas en Argentina.
La aritmética de la adhesión
El régimen general aplica una tasa escalonada de hasta 35% sobre la renta. El RIGI fija el 25% de forma plana para proyectos que superen los USD 200 millones de inversión. La diferencia de 10 puntos no es marginal: en un proyecto con márgenes comprimidos por el ciclo de precios, determina si la tasa interna de retorno supera el costo de capital o no.
En paralelo, el régimen ordinario mantiene derechos de exportación vigentes sobre el crudo y el gas. Bajo el RIGI, esas retenciones desaparecen a partir del año 3 de adhesión. Para los Proyectos Estratégicos de Exportación de Largo Plazo (PEELP) —con umbrales de USD 1.000 millones por etapa— la exención entra desde el año 2. Estabilidad normativa por 30 años desde la adhesión complementa la ventaja tributaria, según el Ministerio de Economía.
El contexto de precios que ajusta el margen
El 31 de julio de 2026, el Brent cerró en USD 96,95 por barril. El 3 de agosto cotizaba USD 88,90: una caída de 8,3% en tres jornadas, según datos de la EIA. En julio, el crudo promedió una baja de 2,2% respecto al mes anterior, de acuerdo con el seguimiento del Banco Mundial sobre materias primas.
La caída no es accidental para el análisis de bankability. Comprime el flujo de caja proyectado y eleva el peso relativo del diferencial fiscal. Un proyecto que resulta bancable a USD 96 bajo el régimen general puede dejar de serlo a USD 89. El mismo proyecto bajo RIGI mantiene su viabilidad porque la presión fiscal es estructuralmente menor en 10 puntos de Ganancias más la eliminación de retenciones.
El umbral que excluye a los medianos
El 8 de agosto de 2026, la mesa empresaria de Salta exigió reforma fiscal urgente y avance en el Gasoducto Norte, según Enernews. El reclamo evidencia un problema de diseño: el umbral mínimo de USD 200 millones deja fuera a los proyectos mid-size que componen la mayor parte de la cartera de provincias como Salta, Tucumán o Jujuy.
El RIGI premia el capital intensivo a escala. El régimen general penaliza todo lo demás. En el medio, proyectos que podrían ser viables quedan sin protección fiscal y sin bancabilidad real. Esa brecha no crea valor para el segmento mediano del upstream argentino: lo destruye.
Señales a monitorear
La evolución del Brent en las próximas semanas determinará si más proyectos cruzan el umbral de inviabilidad bajo el régimen general. Una recuperación por encima de USD 95 amplía el espacio para ambos regímenes; un piso por debajo de USD 85 concentra aún más la inversión en los grandes proyectos RIGI. El avance —o estancamiento— del Gasoducto Norte es el indicador clave de si el reclamo de Salta genera ajustes en el umbral mínimo o permanece sin respuesta institucional.

Mejores Noticias
Justo Ahora