Vista Energy certifica 66,8 MMboe en los bloques adquiridos de Equinor: reservas probadas totales escalan a 654,9 millones de barriles
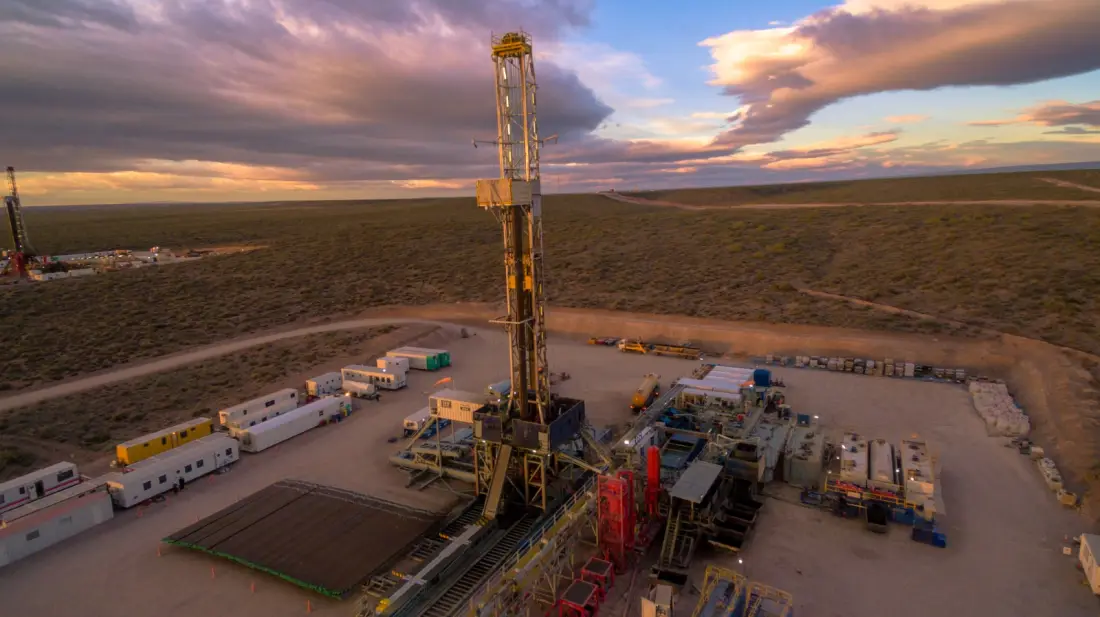
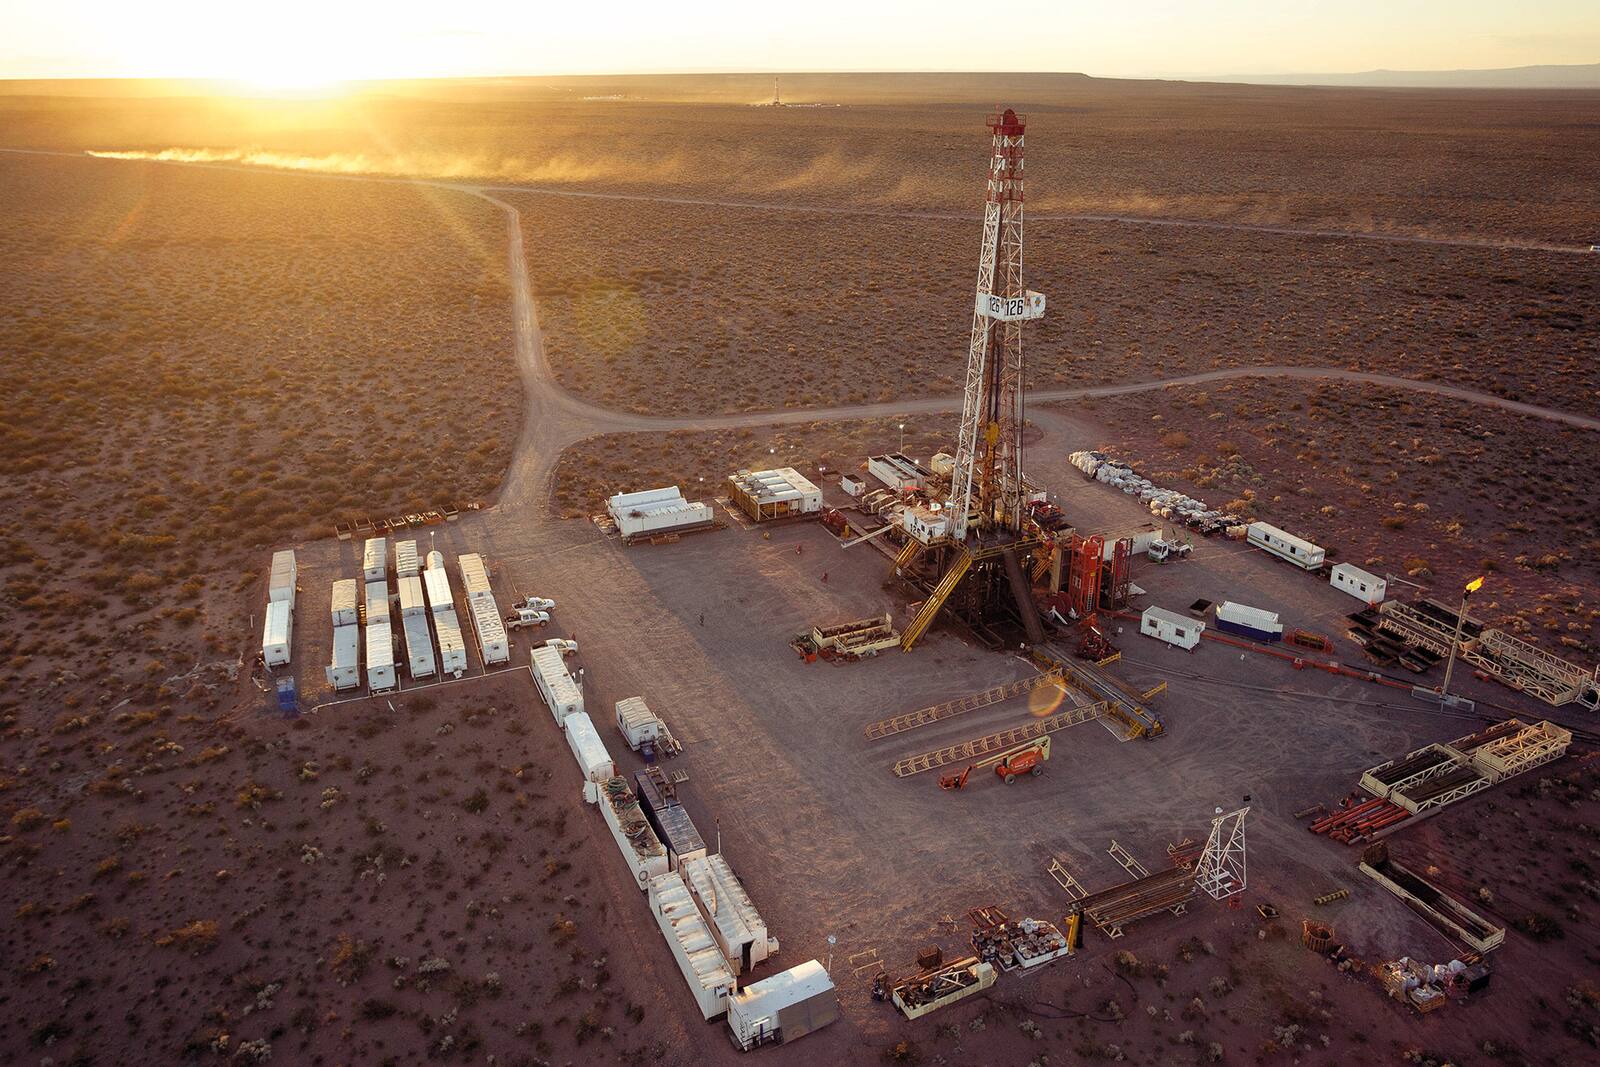
La certificación independiente publicada el 8 de septiembre de 2026 cierra el ciclo contable de la mayor adquisición de Vista Energy en Vaca Muerta: DeGolyer and MacNaughton acreditó 51,8 MMboe de reservas P1 en Bandurria Sur y 15,0 MMboe en Bajo del Toro, arrojando 66,8 MMboe netos a la participación de la compañía. El dato eleva el total de reservas probadas de Vista a 654,9 MMboe, frente a los 588,1 MMboe previos a la transacción, un salto del 11,3% que posiciona a la empresa como uno de los productores independientes con mayor inventario certificado del shale argentino.
La operación de compra cerró el 7 de mayo de 2026. Vista adquirió el 25,1% de Bandurria Sur y el 35,0% de Bajo del Toro de Equinor por USD 1.440 millones totales: USD 722 millones en efectivo, USD 410 millones en acciones y USD 308 millones en pagos contingentes indexados al precio del Brent. La fecha de valuación de las reservas certificadas es al 31 de diciembre de 2025, lo que implica que el inventario acreditado refleja el estado del subsuelo antes del cierre formal y constituye la línea base sobre la que se proyectará la curva de desarrollo de los próximos años.
El contexto operativo al que se incorporan estos bloques es sólido. En el Q2 2026, la producción consolidada de Vista alcanzó 156.061 boe/d, un 32% por encima del Q2 2025, con un precio realizado de petróleo de USD 89,4/bbl y exportaciones que representaron el 72% de los volúmenes vendidos. El lifting cost fue de USD 4,5/boe —un nivel 68% inferior al registrado por la compañía en 2018— y el EBITDA ajustado del trimestre sumó USD 805,2 millones, con un margen del 70% y flujo de caja libre de USD 491 millones excluyendo la adquisición. Al cierre del Q2, la capacidad de evacuación instalada ascendía a 162 Mbbl/d por oleoducto y 197 Mbbl/d de tratamiento total, con Bandurria Sur aportando 19,1 Mboe/d y Bajo del Toro apenas 1,8 Mboe/d, lo que indica que el segundo bloque se encuentra en etapa temprana de desarrollo.
La fricción estructural no reside en la base de reservas ni en los costos de levantamiento, sino en la cadencia de conversión del inventario certificado en producción sostenida. Con 66,8 MMboe adicionales parcialmente desarrollados, Vista deberá coordinar el programa de fractura en Bandurria Sur —donde opera en condición de no operador, lo que implica alinear calendarios con los operadores actuales— y acelerar la rampa de perforación en Bajo del Toro para que el bloque deje de ser una contribución marginal y se convierta en un segundo motor de crecimiento.
A mediano plazo, la certificación auditada por DeGolyer and MacNaughton fortalece el acceso al mercado de deuda internacional y la posición de Vista ante inversores institucionales que requieren reservas verificadas como base de valoración. Si la compañía sostiene el ritmo de perforación actual y mantiene el lifting cost por debajo de USD 5/boe, la incorporación progresiva de Bandurria Sur y Bajo del Toro al programa de desarrollo podría ampliar la producción consolidada hacia el rango de 180.000–200.000 boe/d antes del cierre de 2027, en línea con la trayectoria implícita en la guía operativa actualizada post-adquisición.

Mejores Noticias
Justo Ahora