

YPF ejecuta la mayor colocación de deuda en once años: US$1.000 millones en bonos y un techo de recompra que se duplicó en 48 horas
El 7 de septiembre de 2026, YPF activó la mayor operación de deuda de una empresa argentina en más de una década. La movida combina dos frentes simultáneos: una nueva emisión de obligaciones negociables Clase XLIV por hasta US$1.000 millones y una oferta de recompra de bonos de corto plazo que, en menos de 48 horas, debió ampliar su techo de US$500 millones a US$1.000 millones por presión de la demanda inversora.
La oferta de recompra apunta a dos series existentes. Los bonos con vencimiento en 2027 —tasa 6,95%, saldo en circulación de US$643,4 millones— tienen prioridad nivel 1, con un precio de US$1.017,50 por cada US$1.000 de valor nominal. Los bonos 2029 —tasa escalonada 2,5%/9%, saldo de US$641,0 millones— reciben prioridad nivel 2, a US$1.042,00 por cada US$1.000. El cierre de la recompra está pactado para el 16 de septiembre, con liquidación el 18, según los documentos presentados ante la SEC.
La sindicación es una señal por sí misma. BBVA Securities, Itaú BBA, J.P. Morgan y Santander forman el equipo de dealer managers, una composición que combina presencia regional latinoamericana con instituciones del mercado global de capitales y certifica que la operación fue diseñada para atraer inversores internacionales sofisticados, no sólo colocación doméstica.
S&P acompañó el lanzamiento con una calificación B para los nuevos títulos, un escalón por debajo del perfil crediticio autónomo B+ que la agencia asigna a YPF en términos operativos y financieros. La brecha no es un juicio sobre la compañía: es la expresión del techo de transferencia y convertibilidad soberano argentino, que actúa como límite estructural independientemente de los fundamentos corporativos. La misma agencia proyecta un EBITDA ajustado de entre US$8.000 y US$8.500 millones para 2026-2027, respaldado por mejores precios del crudo y márgenes de refinación.
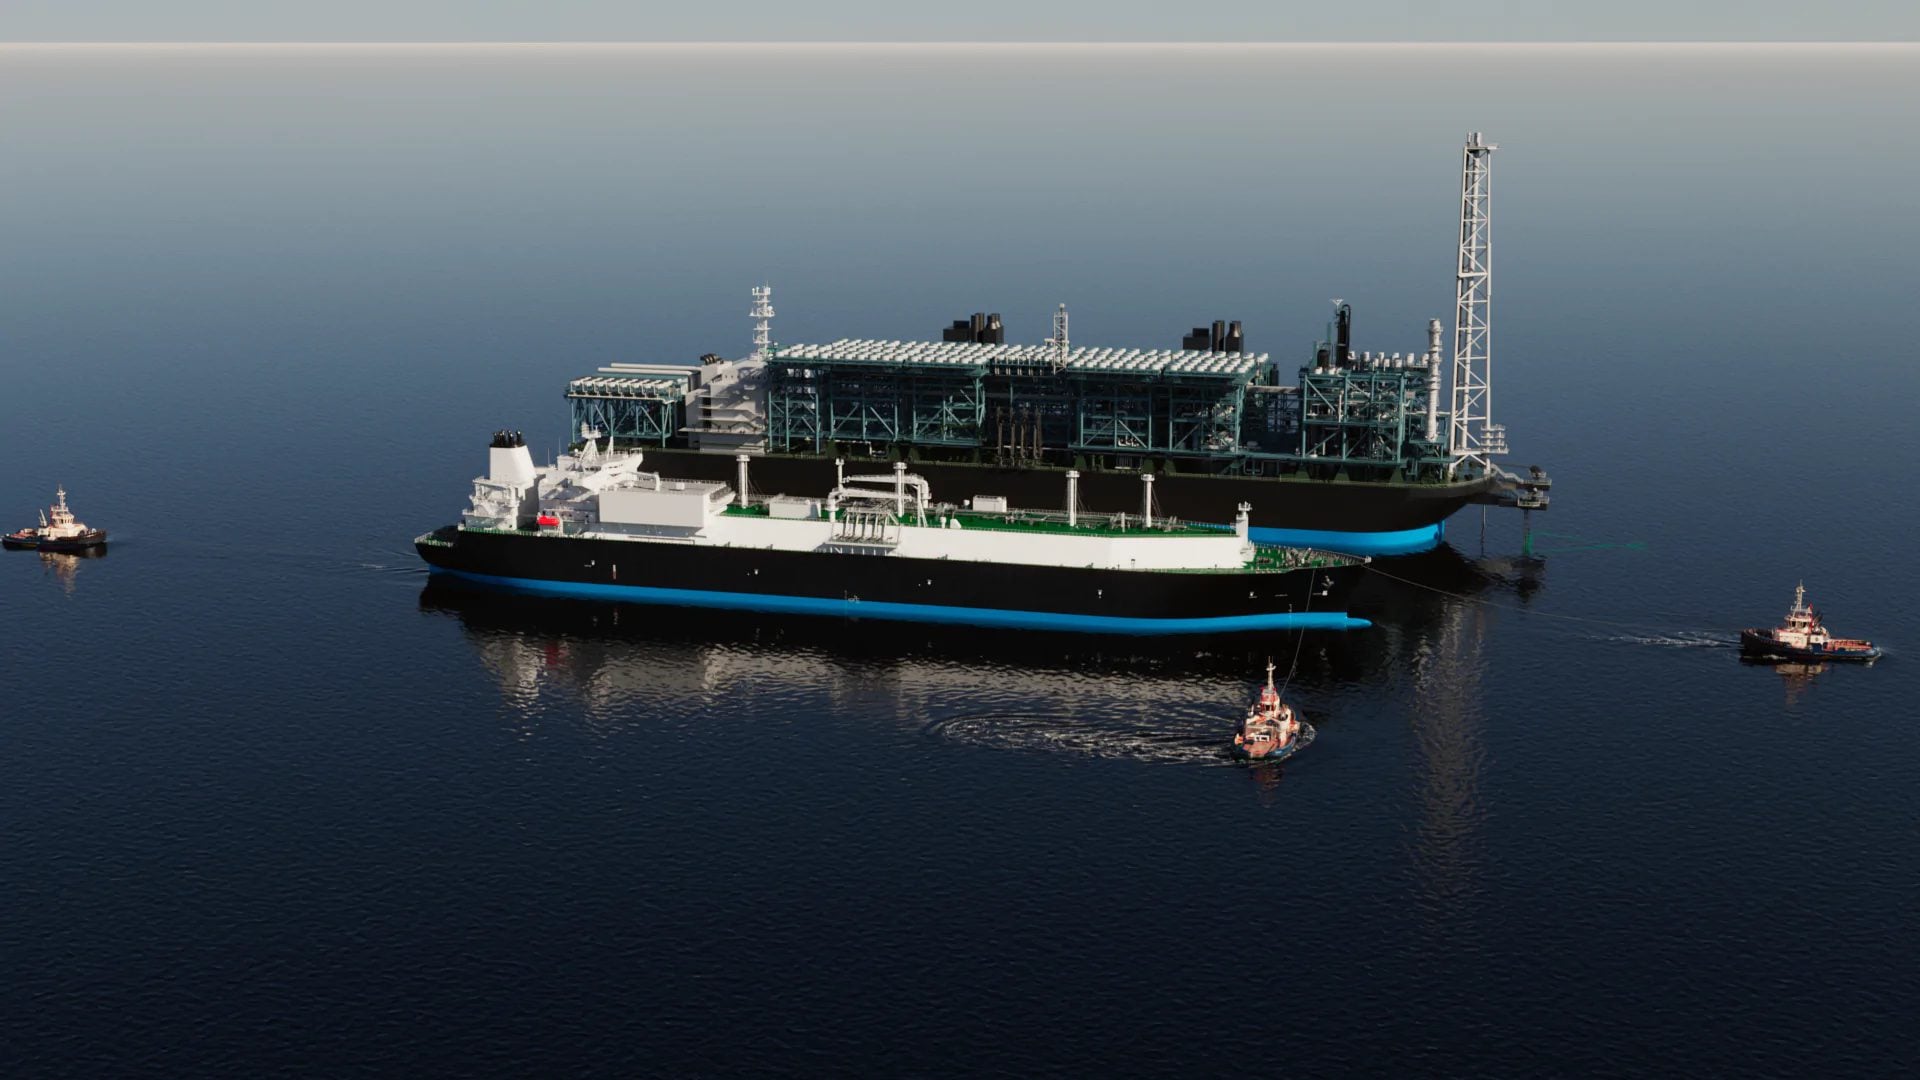
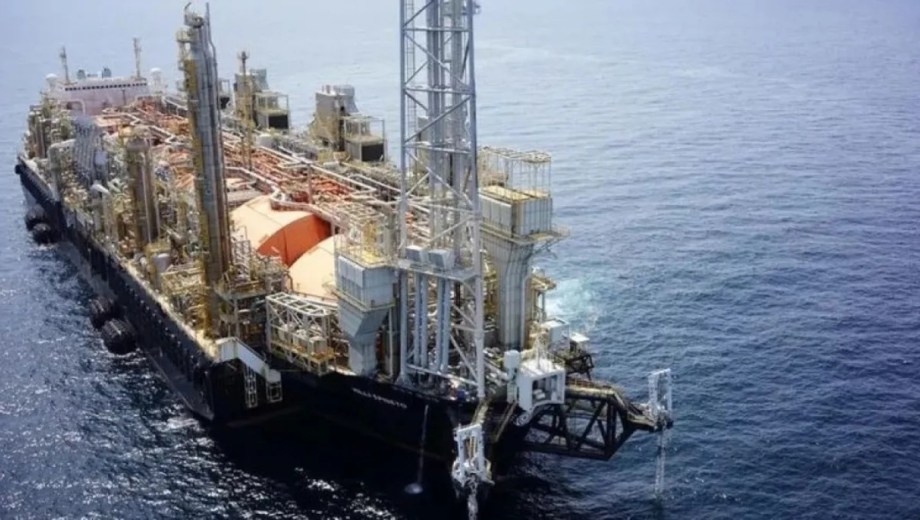
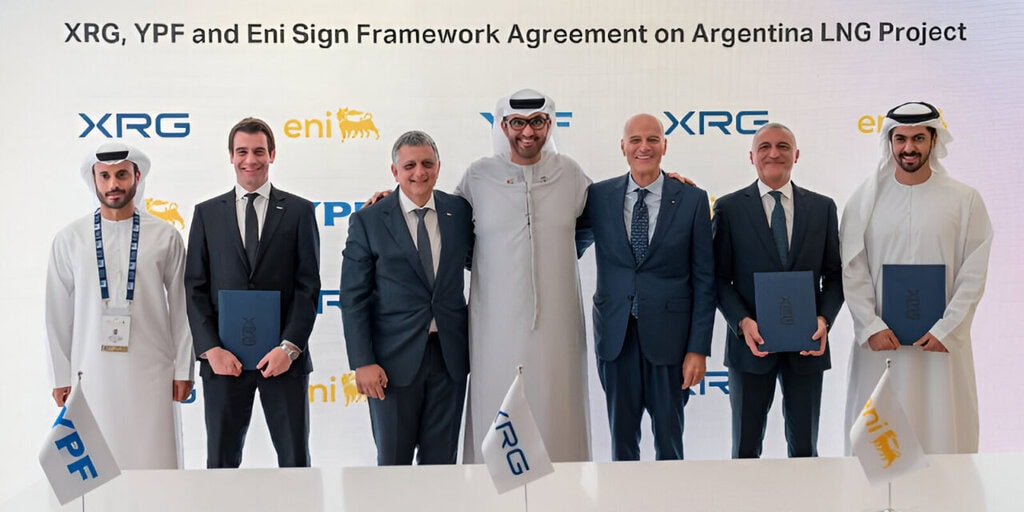
La dimensión estratégica de la operación trasciende el manejo de pasivos. Al despejar el riesgo de refinanciamiento de corto plazo, YPF libera espacio político y financiero para avanzar en la decisión final de inversión (FID) de Argentina LNG, el proyecto de exportación de gas natural licuado que requeriría compromisos de capital de escala aún mayor. Sin presión sobre los vencimientos 2027-2029, la ecuación de riesgo para socios y financiadores del LNG cambia.
La velocidad con que el techo de recompra se duplicó —48 horas, impulsado por demanda de inversores— indica que el mercado percibe la operación como ejecución creíble, no como señal de urgencia. Para Argentina, una colocación de esta magnitud por una empresa doméstica revela el estado actual del acceso al capital internacional: posible, creciente, pero aún acotado por el techo soberano que S&P traduce a ese escalón de diferencia entre B y B+.
Señales a monitorear: el nivel de participación en la recompra al cierre del 16 de septiembre, el spread final de los nuevos bonos Clase XLIV respecto al benchmark soberano, y cualquier comunicación oficial sobre el calendario del FID de Argentina LNG en los próximos 60 días.

Mejores Noticias

Justo Ahora