

El gas de Vaca Muerta bate récords de una década pero Argentina sigue importando: la brecha ya es de transmisión, no de producción
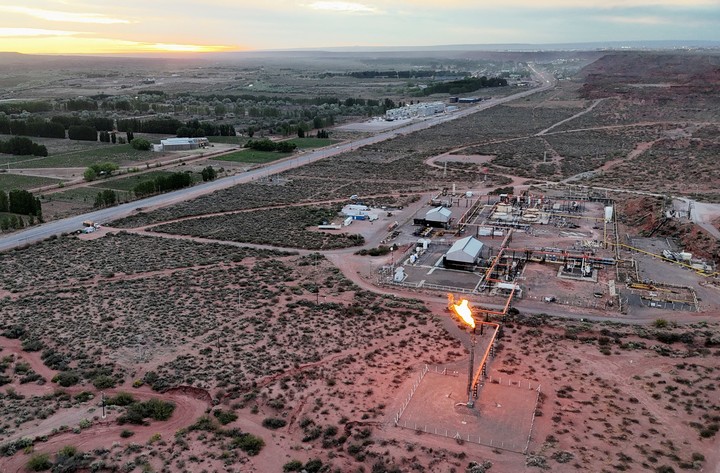
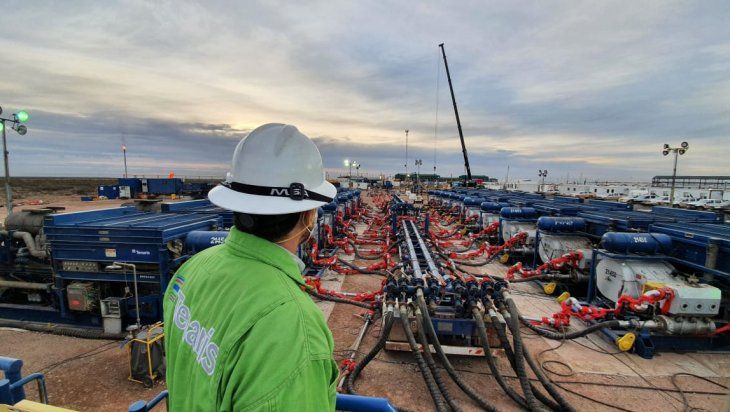
En julio de 2026, la producción nacional de gas alcanzó 158.119 millones de metros cúbicos diarios (Mm3/d), el máximo registrado en la serie histórica de diez años del Instituto Argentino del Petróleo y el Gas (IAPG). El dato confirma una transformación estructural: el no convencional —prácticamente inexistente en 2016— concentra hoy casi las tres cuartas partes de la producción nacional.
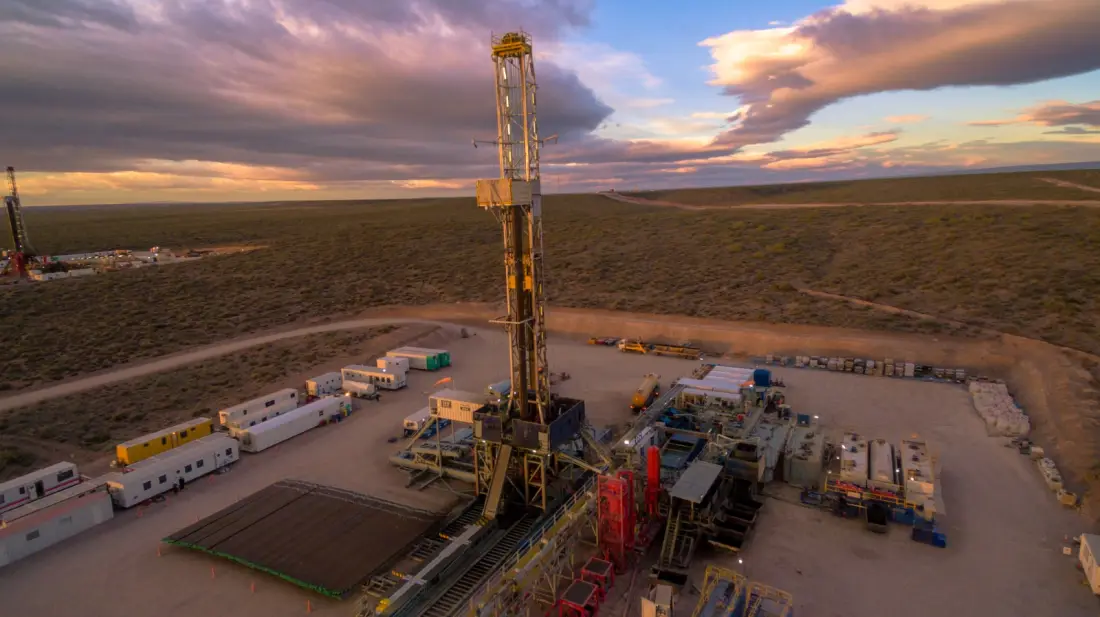
La Cuenca Neuquina aportó 121.795 Mm3/d, el 77% del total nacional. Dentro de la cuenca, el gas no convencional de Vaca Muerta generó 108.920 Mm3/d, equivalente al 89% del gas de esa formación. YPF lideró con 31.295 Mm3/d, seguida por Tecpetrol (23.121 Mm3/d), Pan American Energy (17.304 Mm3/d) y Pampa Energía (14.645 Mm3/d). Los cuatro principales operadores concentran en conjunto más de la mitad de la producción nacional.
El número que invierte el relato es el de la balanza comercial de gas. En el mismo mes récord, Argentina importó 15.577 Mm3/d y exportó apenas 6.669 Mm3/d, cerrando una posición neta importadora de 8.908 Mm3/d según el IAPG. La producción creció; la autosuficiencia no llegó.
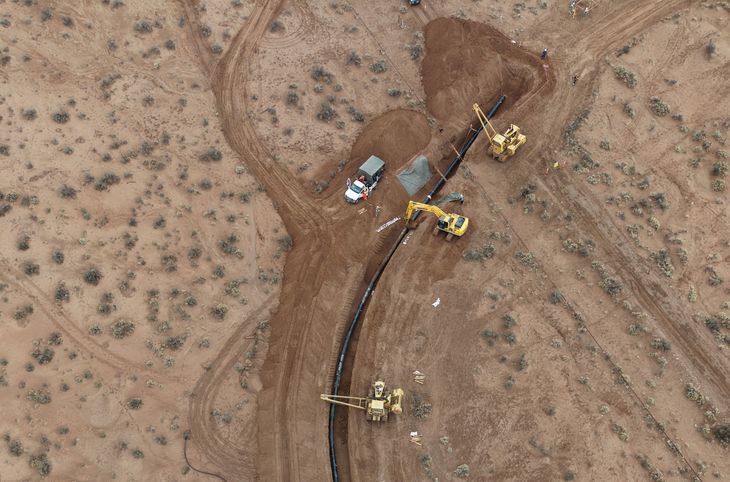
La explicación no es geológica. Vaca Muerta demostró que puede generar volumen a escala. El cuello de botella se desplazó: la capacidad de gasoductos para sacar el gas de la cuenca hacia los centros de consumo y hacia los puertos de exportación no acompañó la curva de producción.
La transformación productiva de la cuenca está consumada. La decisión estratégica que define el ciclo siguiente es de infraestructura: cuánta capacidad de transmisión adicional puede entrar en servicio, en qué plazo y con qué financiamiento. La ampliación del sistema troncal —incluyendo las obras derivadas del Gasoducto Néstor Kirchner y las reversiones y expansiones en los corredores del norte— determina si el récord de julio se convierte en autosuficiencia efectiva y en una plataforma exportadora sostenible, o si permanece como un pico de producción sin salida.
La ventana de transformación se cierra más rápido de lo que se anticipa. Si la capacidad de transmisión no escala en paralelo con la curva de extracción no convencional, el sistema opera en tensión estructural permanente: récord de producción en boca de pozo, déficit comercial en el balance nacional. Esa es la contradicción que el dato de julio de 2026 deja abierta. Las señales a monitorear en los próximos meses son la habilitación de nueva capacidad en el Gasoducto Néstor Kirchner, la evolución de la balanza importación-exportación de agosto y septiembre, y los anuncios de inversión en infraestructura por parte de los cuatro principales operadores del sector.

Mejores Noticias

Justo Ahora