TGS cierra USD 1.000 millones en deuda sindicada: el offtake de YPF y el RIGI hacen bancable el mayor proyecto NGL de Vaca Muerta
Un sindicato de Citigroup, Santander y JP Morgan estructuró en junio de 2026 un paquete de financiamiento de aproximadamente USD 1.000 millones para el proyecto NGL de TGS en Vaca Muerta. El cierre bancario transforma un megaproyecto de infraestructura de USD 3.000 millones en deuda privada de largo plazo. El mecanismo es preciso.
El triángulo que hace la operación
Tres elementos convergen. Primero, un contrato de suministro de gas a 15 años que YPF firmó con TGS, comprometiendo el 50% de la capacidad de procesamiento de la futura planta. Ese offtake elimina el riesgo de volumen que normalmente bloquea el financiamiento de proyectos greenfield en Argentina. Segundo, el ingreso del proyecto al régimen RIGI, que garantiza estabilidad fiscal de 30 años y libre disponibilidad de divisas para exportaciones. Ambos son los colaterales implícitos que bancos internacionales exigen para prestar deuda larga en infraestructura argentina. Tercero, la escala: un proyecto de USD 3.000 millones justifica el armado de un sindicato bancario de primer nivel.
La anatomía del proyecto
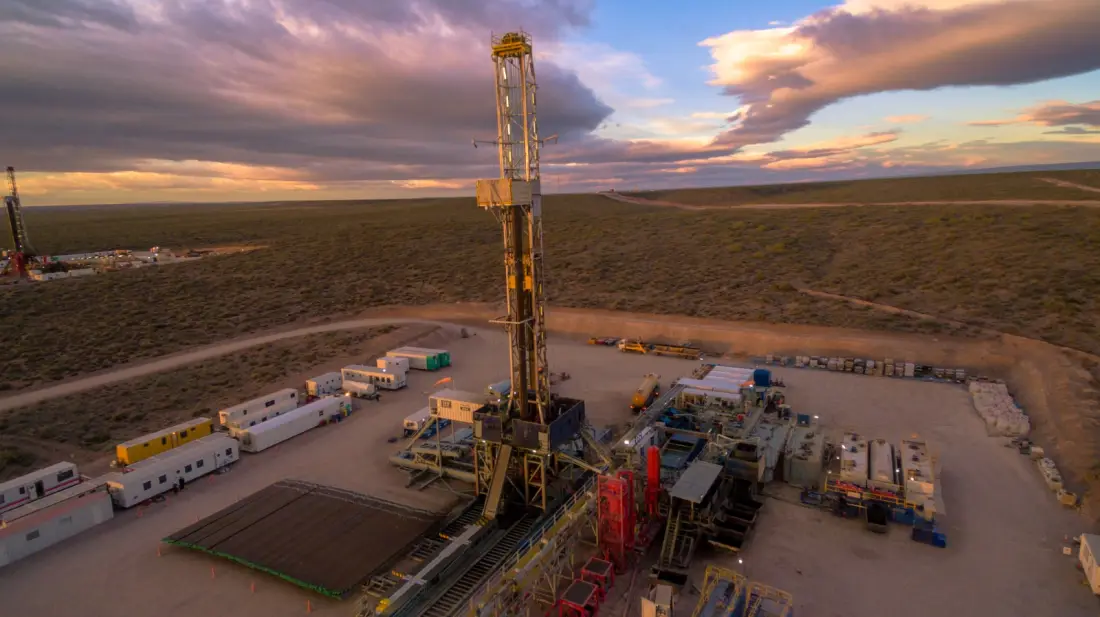
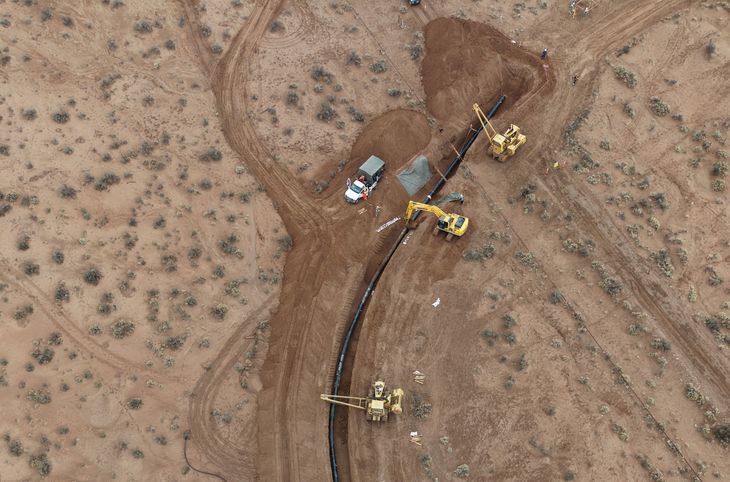
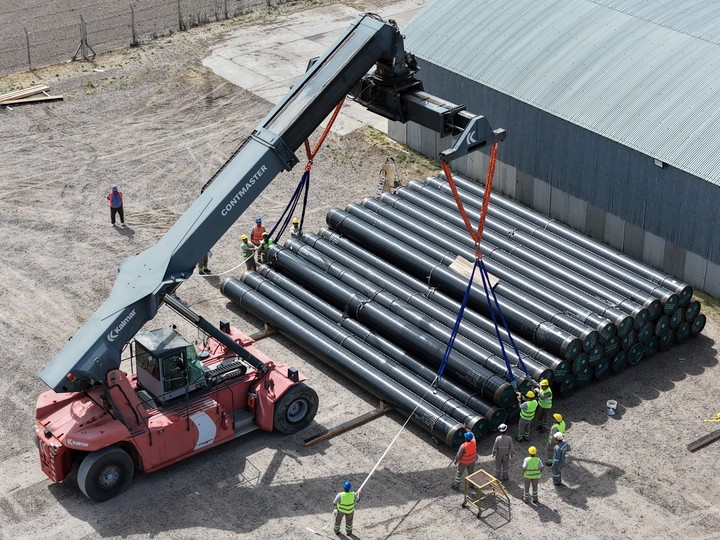
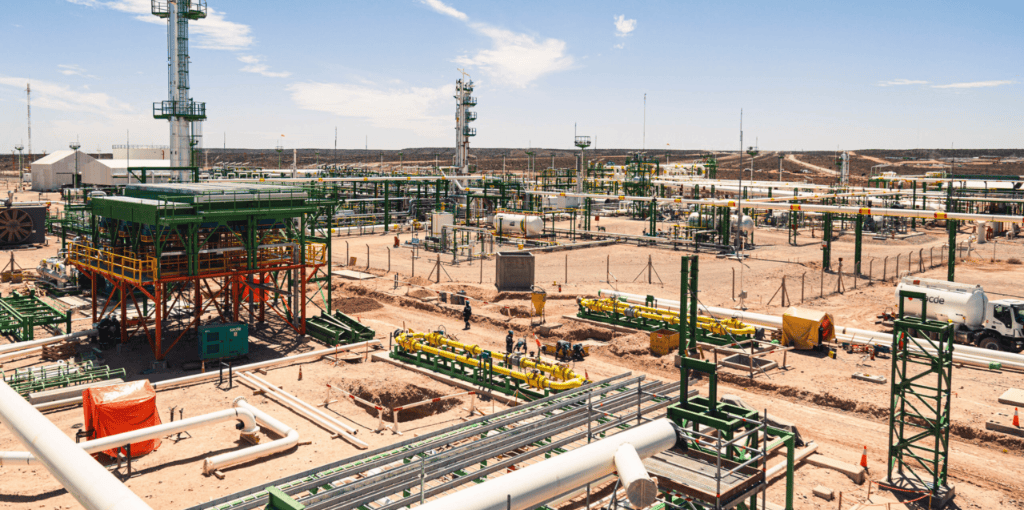
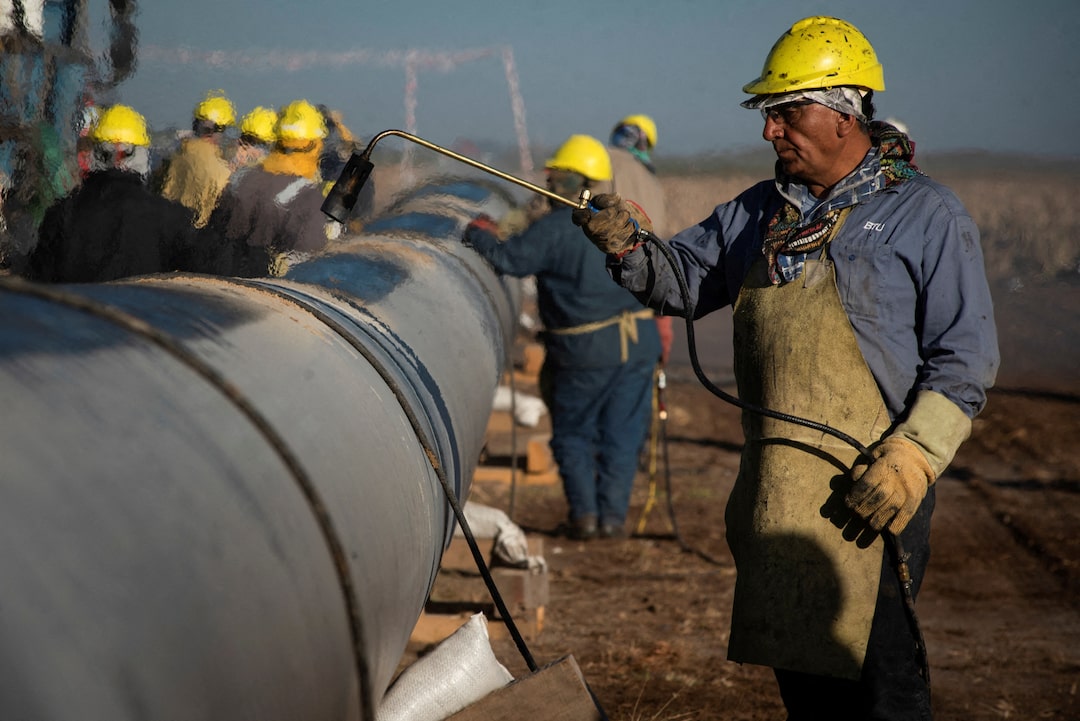
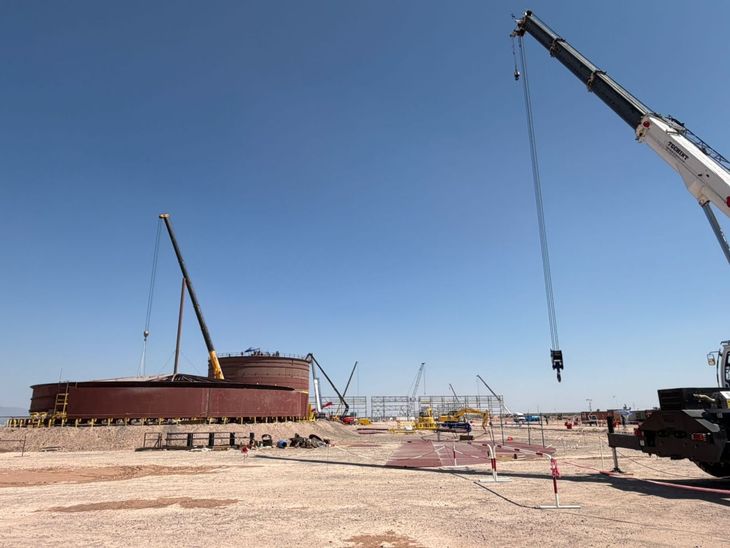
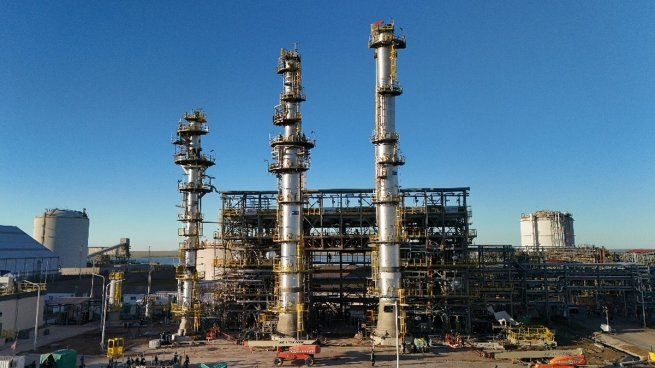
TGS planea una planta NGL en Tratayén (Neuquén), un poliducto de 573 kilómetros hasta Bahía Blanca y una terminal de fraccionamiento y exportación de líquidos del gas no convencional. El USD 1.000 millones de deuda sindicada financia, aproximadamente, un tercio del capex total. La relación deuda/equity implícita en esta estructura no es la de un proyecto maduro: es la de un greenfield que consiguió ancla contractual suficiente para no depender solo de capital propio.
La implicancia financiera
El costo de capital de este proyecto se determina ahora. Un préstamo sindicado de bancos de primera línea a largo plazo baja el spread respecto de alternativas de mercado de capitales locales o de deuda corporativa sin garantía de proyecto. La tasa efectiva importa: cada 100 puntos básicos sobre el costo del capital se traduce en decenas de millones de dólares de costo financiero adicional a lo largo de la vida del préstamo.
Señal al sector
El modelo TGS replica la fórmula que los bancos internacionales exigen para comprometer deuda larga en mercados emergentes: offtake soberano o cuasi-soberano más estabilidad regulatoria formalizada más escala suficiente para justificar el sindicato. Sin esos tres elementos, el proyecto sería fondeable solo con capital propio o bonos de alto rendimiento, a costos significativamente más altos.
Advertencia
La bancabilidad depende de que YPF honre el contrato y el RIGI se mantenga intacto. Cualquier renegociación contractual o cambio regulatorio que altere la estabilidad fiscal corroe el colateral del préstamo y activa cláusulas de repago anticipado. El riesgo no desapareció: se relocalizó en el contrato y el régimen.

Mejores Noticias

Justo Ahora