
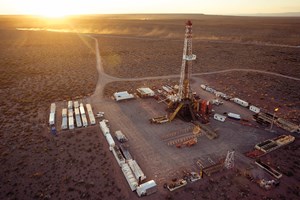
TGS aprueba el FID de US$3.000 millones en NGL: 90% de capacidad cubierta antes de la obra y doble upgrade de rating
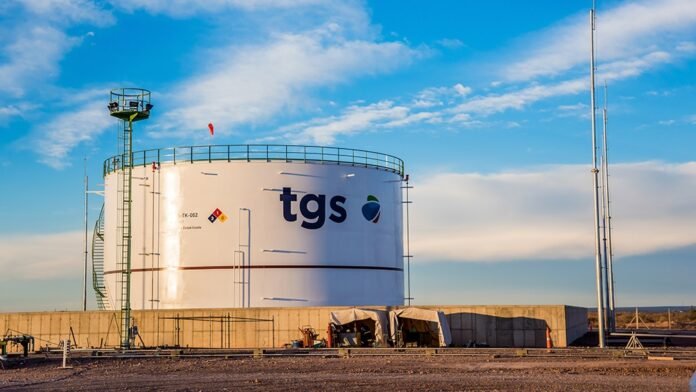
TGS cerró el segundo trimestre de 2026 con un EBITDA de líquidos de ARS 82.300 millones, 143% por encima de los ARS 33.900 millones del mismo período de 2025. El salto no es únicamente de precio: los volúmenes vendidos pasaron de 211.000 a 330.000 toneladas métricas en doce meses. El resultado integral trimestral alcanzó ARS 133.145 millones, con ingresos totales de ARS 535.522 millones.
Sobre esa base, el directorio aprobó en agosto la decisión de inversión final del proyecto integrado de NGL: US$3.000 millones, puesta en marcha prevista para marzo de 2030 y exportaciones anuales proyectadas de aproximadamente US$1.200 millones. El proyecto opera bajo RIGI, régimen que también cubre los beneficios regulatorios para la expansión del gasoducto Perito Francisco Pascasio Moreno.
La estructura financiera del FID es lo que lo distingue de una apuesta de crecimiento convencional. Más del 90% de la capacidad estaba cubierta por acuerdos comerciales antes de que se comprometiera el primer dólar de capital. Los prepagos de clientes financian el 40% de la nueva infraestructura de transporte. Con una posición de caja equivalente a aproximadamente US$1.500 millones, la compañía entró al ciclo de capex sin presión de liquidez inmediata.
Las calificadoras validaron la lectura. S&P subió la nota de B a B+ y Moody's de B2 a B1, ambas de forma simultánea al anuncio del FID. El upgrade doble no es habitual en una empresa que está a punto de comprometer ese volumen de deuda. La señal es clara: los analistas de riesgo consideran que la cobertura comercial preexistente reduce materialmente el riesgo de ejecución.
El riesgo no desaparece: se desplaza. El pico de apalancamiento proyectado es de 3x deuda neta/EBITDA en 2028-2029, dentro de los covenants actuales pero sin margen de error operativo. Si los precios internacionales de NGL —propano, butano, gasolina natural— corrigen en ese período, el EBITDA del segmento de líquidos retrocede más rápido que la deuda. La cobertura comercial protege el volumen, no el precio.
Señales a monitorear: precio spot del propano y butano en el Golfo de México como referencia para los contratos de exportación de TGS; avance en la ingeniería básica y contratación del EPC; posibles revisiones de rating si el apalancamiento supera el techo de los covenants durante la construcción; y cumplimiento del cronograma de habilitación bajo RIGI para conservar los beneficios fiscales.

Mejores Noticias


Justo Ahora